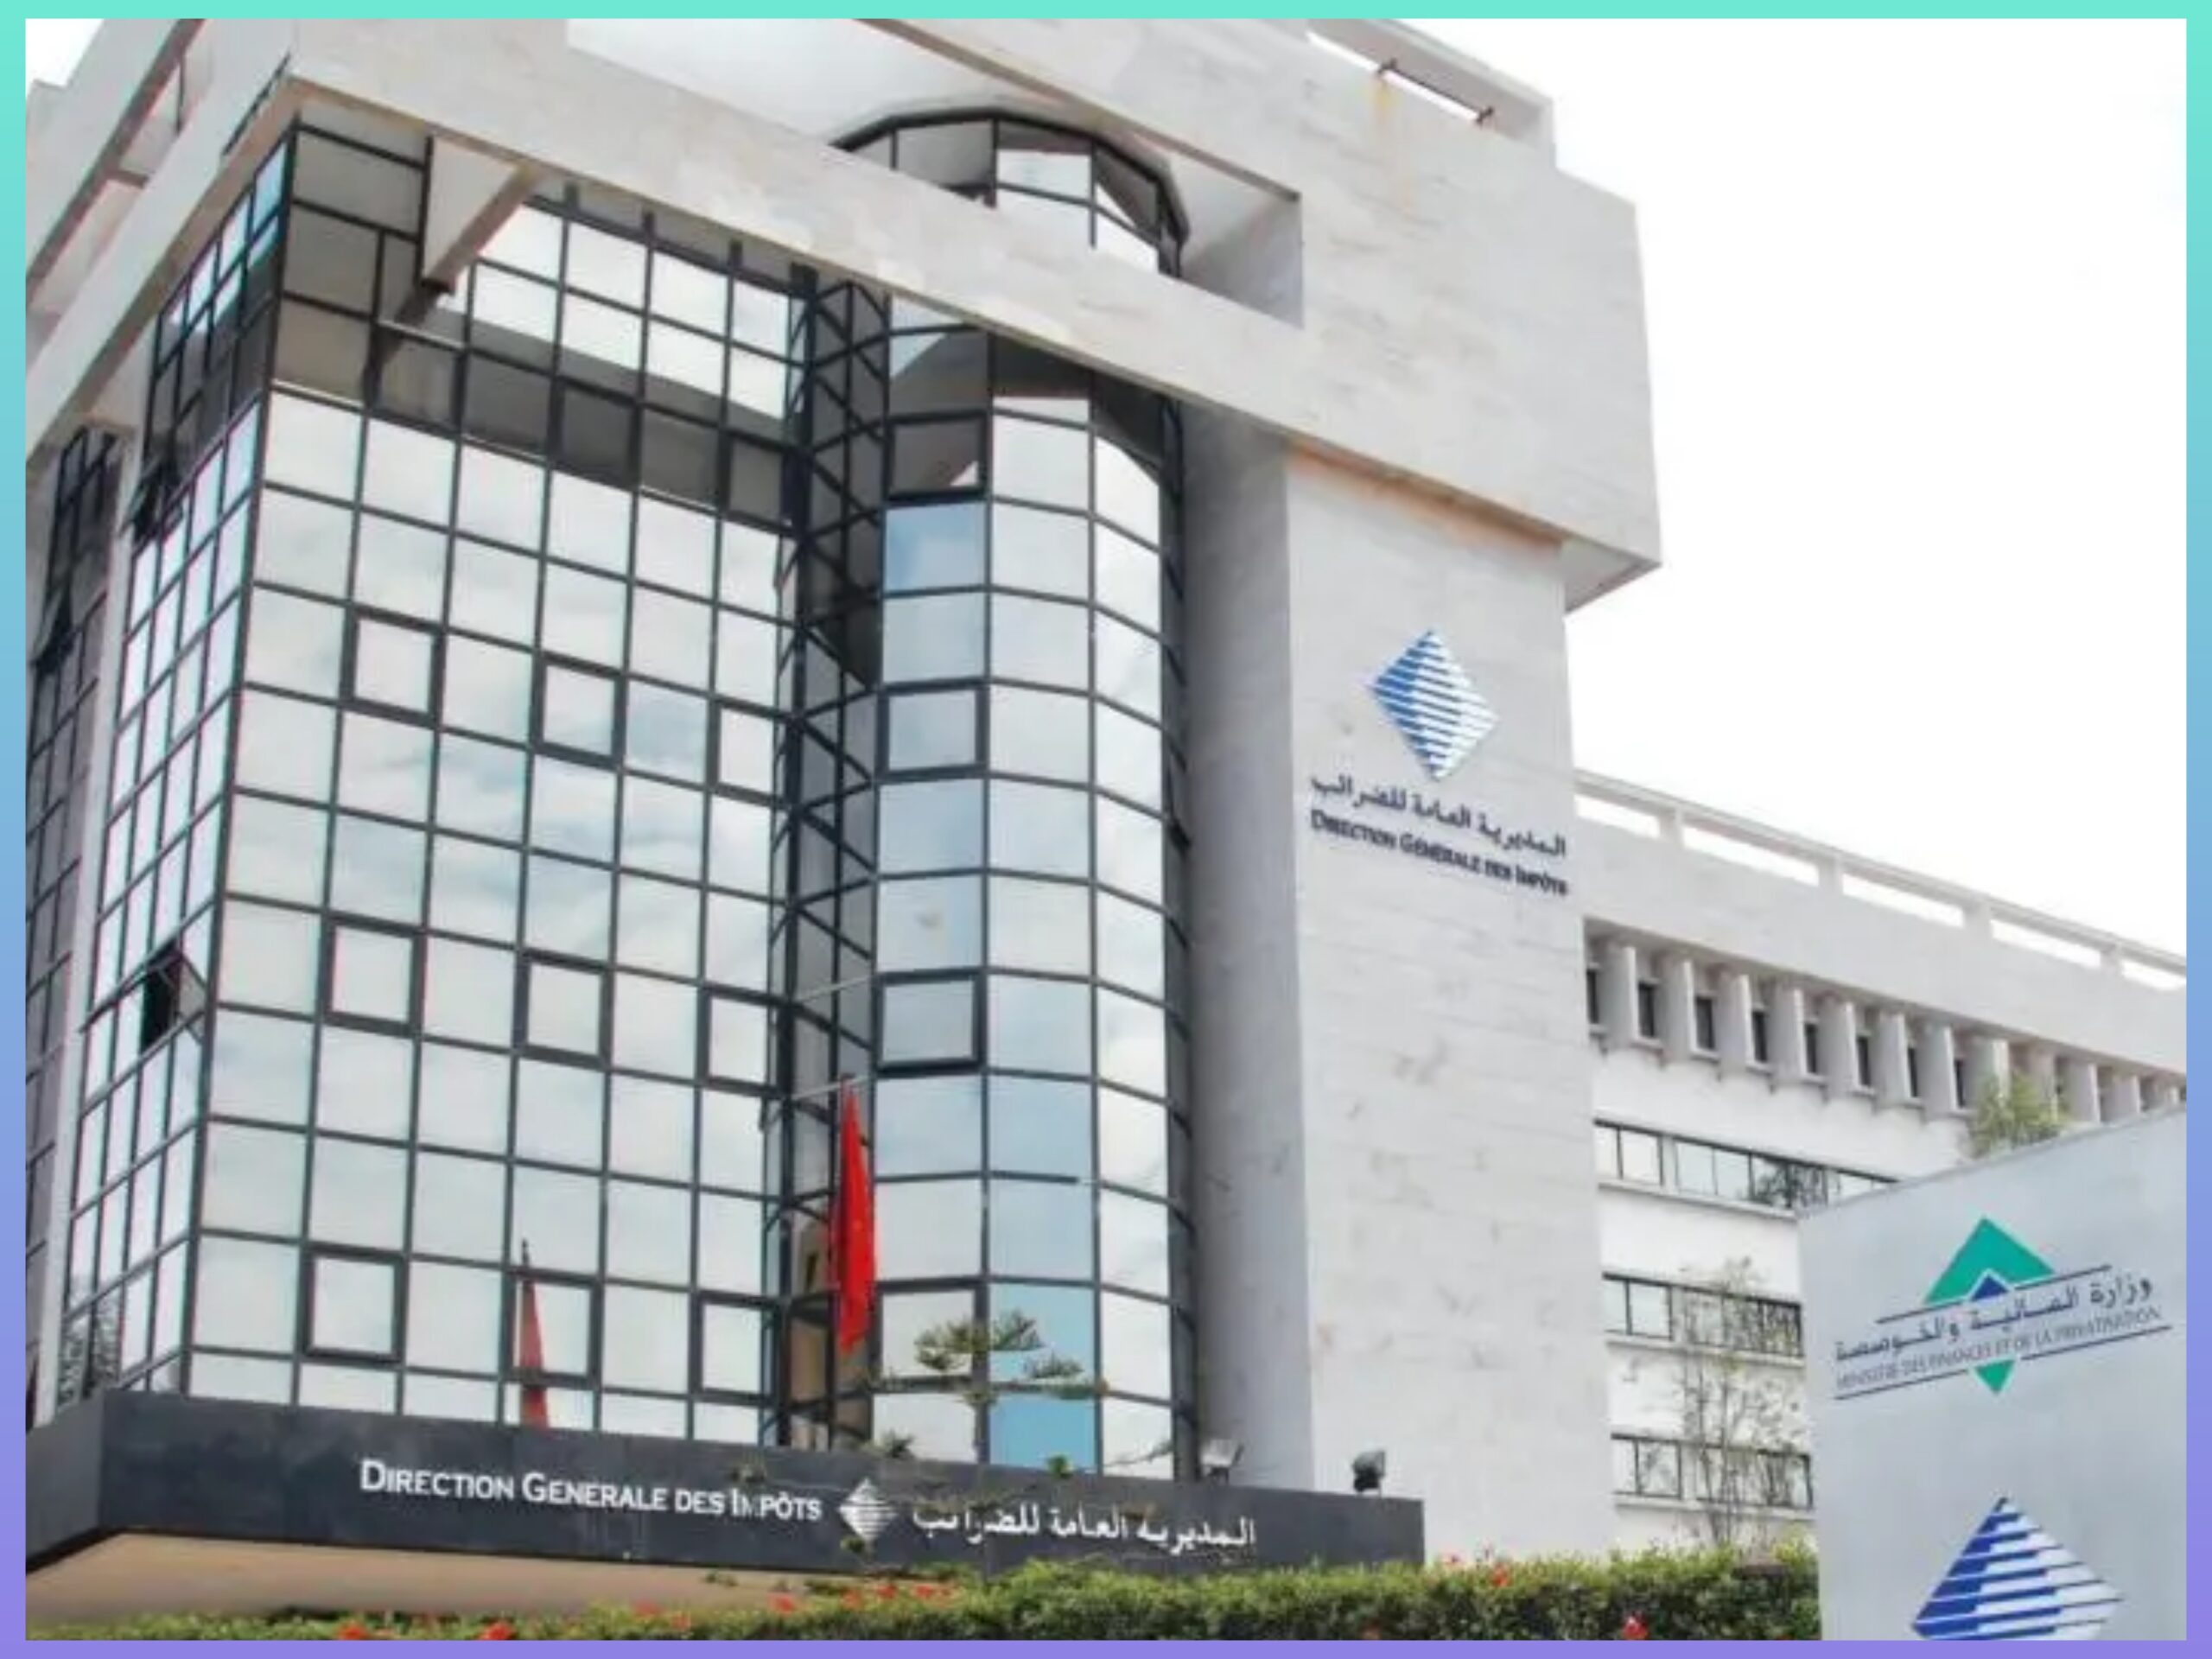

شرعت مصالح المراقبة الإقليمية والجهوية التابعة للمديرية العامة للضرائب في إجراءات لتسوية وضعية 257 شركة، بعدما أظهرت عمليات فحص لتصريحاتها الجبائية خلال السنوات الثلاث الأخيرة وجود فوائد ومنتجات مالية مرتبطة بحسابات مدينة للشركاء (Comptes courants débiteurs d’associés) لم يتم التصريح بها، ما دفع الإدارة إلى التدقيق في طبيعة هذه العمليات ومدى خضوعها للمعالجة الجبائية.
ووفق معطيات أوردتها مصادر مطلعة، فقد ركز مراقبو الضرائب على الحسابات التي ظلت مدينة لفترات طويلة، لاسيما عندما يتعلق الأمر بسلفات وضعت رهن إشارة الشركاء وترتبت عنها منافع مالية يمكن إخضاعها للتكييف الجبائي، حيث شملت عمليات الفحص البحث عن المنتجات المالية التي كان يفترض إدراجها ضمن النتائج الجبائية للشركات، ومقارنة البيانات المحاسبية بالتصريحات المقدمة إلى الإدارة.
وامتدت عمليات التدقيق إلى تتبع حركة الحسابات الجارية للشركاء، من خلال رصد المبالغ المسحوبة وتواريخ تسجيلها وتسويتها وطبيعة العمليات المرتبطة بها. وأظهرت هذه المراجعة، حسب المصادر ذاتها، وجود حالات أخذت فيها سلفات بين الشركات وشركائها طابعا يترتب عنه أثر مالي وجبائي، ما يستدعي إخضاع العوائد الناتجة عنها للمعالجة الضريبية الملائمة، بدل إبقائها خارج المنتجات المصرح بها.
ومنحت المصالح الضريبية الشركات المعنية مهلة 30 يوما، ابتداء من تاريخ توصلها بالإشعارات، لتقديم توضيحات بشأن الاختلالات التي تم رصدها في تصريحاتها المحاسبية والجبائية، مع إمكانية تقديم إقرارات تصحيحية خلال الأجل المحدد، فيما شملت المراقبة أيضا حسابات جارية دائنة للشركاء وفوائد تحملتها الشركات مقابل أموال وضعت رهن إشارتها.
وفي السياق ذاته، ذكّرت الإدارة الضريبية الشركات بالشروط المنصوص عليها في المدونة العامة للضرائب للاستفادة من خصم الفوائد من النتيجة الجبائية، مؤكدة أن عدم احترام الضوابط والحدود القانونية يمكن أن يؤدي إلى إعادة إدماج المبالغ غير القابلة للخصم ضمن الوعاء الخاضع للضريبة على الشركات.
كما ركزت عمليات المضاهاة على مدى تطابق المعالجة المحاسبية للتدفقات المالية مع المعاملة المعتمدة في مجال الضريبة على القيمة المضافة، من خلال مقارنة الأعباء والمنتجات المالية المسجلة في حسابات الشركات بالتصريحات الجبائية المقدمة، ورصد الفروقات التي قد تكشف عن منتجات لم يتم التصريح بها أو خصومات ضريبية تفتقر إلى المبررات اللازمة.
ولم تقتصر المؤاخذات التي رصدتها مصالح المراقبة على الحسابات الجارية للشركاء، إذ أظهرت عمليات المعالجة المعلوماتية وجود فروقات بين مبالغ الضريبة على القيمة المضافة القابلة للخصم المضمنة في التصريحات الدورية وبين البيانات الواردة في الوثائق والجداول المحاسبية والجبائية. وبناء على ذلك، طُلب من الشركات المعنية الإدلاء بالفواتير والوثائق التي تثبت أحقية الخصم، إلى جانب توضيح أسباب التباين بين الأرقام المصرح بها وتلك المسجلة محاسبيا.
وتأتي هذه العملية في سياق توسيع مديرية الضرائب لاستخدام الأنظمة المعلوماتية في المراقبة والتدقيق، بعدما تجاوز عدد الملفات التي خضعت للمراقبة على أساس الوثائق 82 ألف ملف، بزيادة قاربت 35 في المائة خلال سنة، مقابل نحو 7.1 آلاف ملف شملها الفحص الميداني.
وساهم تكثيف عمليات المراقبة والاستهداف المبني على تحليل المخاطر في رفع المداخيل الإضافية الناتجة عن المراقبة الجبائية إلى حوالي 20.9 مليار درهم خلال سنة 2025، بارتفاع ناهز 18 في المائة، في ظل اعتماد الإدارة بشكل متزايد على تحليل البيانات وتقاطع المعلومات لتحديد الملفات التي تستوجب التدقيق.
وتشكل الإشعارات الموجهة إلى الشركات المعنية فرصة لتسوية الوضعيات قبل الانتقال إلى مراحل أكثر تشددا، إذ يتعين على الملزمين تقديم التبريرات المطلوبة أو تصحيح وضعياتهم داخل الآجال المحددة، وإلا قد تنتقل الملفات إلى مستويات أوسع من المراقبة والتصحيح، بما يشمل الفحص الميداني والمراجعة الضريبية، وما قد يترتب عن ذلك من حقوق ضريبية إضافية وزيادات وغرامات مرتبطة بالتأخير.